Apa Itu Asuransi TLO? Definisi, Batas Perlindungan, dan Cara Klaim
Memahami apa itu asuransi TLO adalah langkah awal penting sebelum memilih polis perlindungan kendaraan total loss only.
Asuransi TLO adalah polis kendaraan yang menanggung kerugian total, umumnya jika biaya perbaikan mencapai 75% atau lebih dari nilai pasar kendaraan pada saat kejadian, atau jika kendaraan hilang akibat pencurian dan tidak ditemukan dalam 60 hari. Sebagai salah satu jenis asuransi mobil yang populer, polis ini bukan pengganti perlindungan kerusakan ringan.
Ringkasan
- Batas total loss: Kerugian total umumnya dianggap terjadi ketika biaya perbaikan mencapai 75% atau lebih dari nilai pasar kendaraan pada saat kejadian, atau kendaraan hilang karena pencurian dan tidak ditemukan dalam 60 hari.
- Risiko yang sering dijamin: Kerusakan berat akibat tabrakan, benturan, kebakaran, dan pencurian sesuai ketentuan polis.
- Risiko yang perlu dicek: Banjir, huru-hara, dan tanggung jawab hukum pihak ketiga bisa memerlukan perluasan jaminan atau produk tambahan, tergantung polis.
- Premi acuan OJK: Tarif TLO diatur berdasarkan nilai pertanggungan, jenis kendaraan, dan wilayah, dengan rentang tertentu untuk kendaraan roda empat dan motor.
- Klaim yang aman: Laporkan sesuai batas waktu polis, lengkapi dokumen, dan jangan perbaiki kendaraan sebelum proses survei atau instruksi resmi.
Asuransi TLO Adalah Perlindungan untuk Skenario Kerugian Total
TLO merupakan singkatan dari total loss only. Nama ini sudah memberi petunjuk bahwa perlindungan ini difokuskan pada skenario paling berat, bukan kerusakan ringan. Dalam praktiknya, pemilik kendaraan sering baru mencari tahu apa itu asuransi TLO setelah kendaraan hilang atau mengalami kerusakan besar.
Acuan utamanya adalah Polis Standar Asuransi Kendaraan Bermotor Indonesia (PSAKBI). Berdasarkan ketentuan tersebut, kerugian total ditetapkan jika biaya perbaikan mencapai atau melebihi 75% dari harga sebenarnya kendaraan pada saat kejadian. Harga sebenarnya ini perlu dipahami sebagai nilai pasar wajar, bukan harga beli beberapa tahun lalu.
Sebagai ilustrasi, mobil dibeli lima tahun lalu seharga Rp200 juta, tetapi nilai pasarnya kini Rp120 juta. Batas 75% dihitung dari nilai pasar tersebut, sehingga angka acuan menjadi Rp90 juta. Jika biaya perbaikan hanya Rp80 juta, klaim TLO belum masuk kategori total loss.
Untuk pencurian, kendaraan baru dianggap hilang total jika tidak ditemukan dalam 60 hari sejak kejadian. Selama masa itu, pemilik tetap perlu mengurus pelaporan dan menunggu proses yang ditetapkan polis. Data 18.901 kasus curanmor pada periode 1 sampai 21 Januari 2025 menunjukkan bahwa risiko kehilangan tetap nyata di lapangan.
Kerusakan di Bawah 75 Persen Tidak Dianggap Total Loss
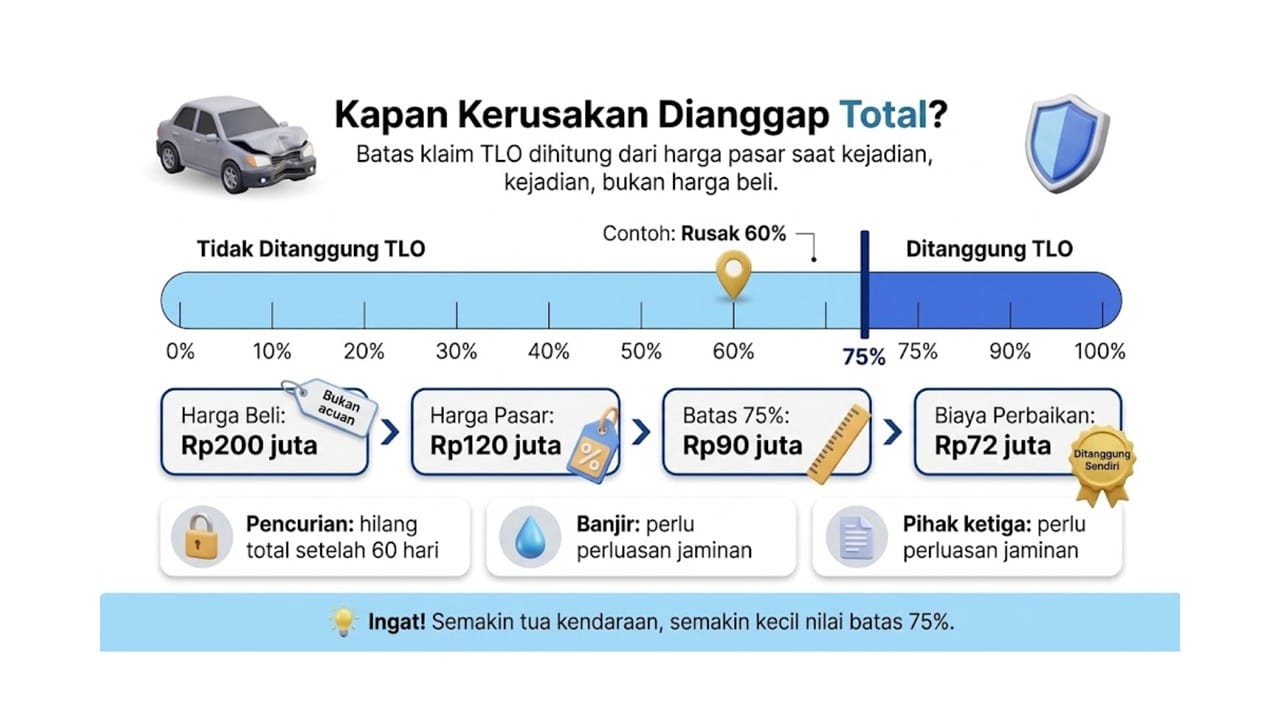
Ilustrasi penentuan batas kerusakan di atas 75 persen berdasarkan nilai pasar kendaraan saat terjadinya kerugian total.
Jika biaya perbaikan hanya 60%, misalnya Rp72 juta dari nilai pasar Rp120 juta, TLO umumnya tidak membayar klaim kerusakan. Angka itu memang berat bagi pemilik, tetapi secara ketentuan belum masuk kategori kerugian total.
Konsekuensinya, pemilik tetap menanggung biaya bengkel, suku cadang, dan dampak mobilitas. Celah ini sering disadari setelah kejadian, ketika seseorang merasa aman karena memegang polis tetapi belum memahami batas jaminan di dalamnya.
Risiko lain seperti banjir, huru-hara, dan tanggung jawab hukum kepada pihak ketiga juga tidak boleh diasumsikan selalu termasuk dalam polis dasar. Beberapa polis mewajibkan perluasan jaminan atau produk tambahan dengan premi tambahan. Selama belum masuk kategori kerusakan di atas 75 persen, klaim TLO tidak akan diproses sebagai kerugian total. Oleh karena itu, baca daftar risiko dan pengecualian sebelum menandatangani polis. Informasi detail mengenai risiko yang dikecualikan pada polis komprehensif dapat dipelajari dalam pembahasan asuransi all risk adalah jaminan dasar.
Perbedaan TLO dan All Risk: Pilih Berdasarkan Profil Risiko
All risk menutup celah di bawah 75% yang sering menjadi kekhawatiran pemilik kendaraan. Cakupannya dapat mencakup kerusakan ringan hingga berat, termasuk kehilangan, tergantung polis yang dipilih. Konsekuensinya, premi all risk umumnya lebih tinggi dibanding TLO. Jika Anda menginginkan proteksi komprehensif di tahun-tahun awal lalu beralih ke TLO, Anda juga bisa mempertimbangkan skema asuransi mobil kombinasi.
Maka, perbedaan TLO dan all risk sebaiknya tidak dipandang hanya dari sisi harga. Pertanyaan yang lebih practical adalah skenario apa yang paling ingin dilindungi. Kendaraan baru yang sering digunakan di jalur padat dapat lebih diuntungkan dengan perlindungan lebih luas, sementara kendaraan berumur sering kali lebih proporsional dengan TLO.
Kondisi pasar ikut memberi konteks. Menurut AAUI, premi asuransi kendaraan bermotor 2025 turun 4,2% menjadi Rp19,02 triliun, salah satunya karena penjualan mobil baru melemah. Tren ini menunjukkan bahwa banyak pemilik memilih mempertahankan kendaraan lama, sehingga perlindungan yang tepat menjadi lebih penting.
Untuk kendaraan listrik, OJK masih mengkaji penyesuaian tarif premi. Berdasarkan praktik global, premi kendaraan listrik berpotensi 20% lebih tinggi dibanding kendaraan konvensional karena biaya perbaikan dan komponen utama seperti baterai.
Tarif Premi Asuransi TLO OJK dan Faktor Penentuknya
Untuk mengetahui kisaran biaya, acuannya adalah SEOJK Nomor 6/SEOJK.05/2017. Regulasi ini menetapkan batas bawah dan batas atas tarif premi atau kontribusi untuk asuransi kendaraan bermotor, termasuk TLO.
Rumus dasarnya sederhana: nilai pertanggungan dikalikan rate. Nilai kendaraan, jenis kendaraan, wilayah operasional, dan profil risiko menjadi faktor utama. Alamat domisili ikut memengaruhi premi, bukan hanya harga kendaraan.
| Jenis Kendaraan | Rentang Tarif Acuan | Catatan |
| Roda empat non-bus/non-truk | 0,20% sampai 0,78% | Rentang umum, bergantung kategori nilai pertanggungan |
| Motor wilayah 3 | 0,67% sampai 0,80% | Wilayah di luar Sumatera, DKI Jakarta, Jawa Barat, dan Banten |
| Motor wilayah 1 | 1,76% sampai 2,11% | Sumatera dan kepulauan di sekitarnya |
| Motor wilayah 2 | 1,80% sampai 2,16% | DKI Jakarta, Jawa Barat, dan Banten |
Angka tersebut bukan premi final. Premi aktual bisa berbeda karena nilai pertanggungan, underwriting, perluasan jaminan, dan ketentuan perusahaan asuransi. Jika polis menambahkan banjir, huru-hara, atau tanggung jawab hukum, biayanya akan tercatat terpisah. Selain itu, perlu diingat bahwa saat mengajukan klaim perbaikan, terdapat biaya deductible asuransi adalah porsi risiko sendiri yang menjadi tanggung jawab pemegang polis.
Cara Klaim Asuransi TLO yang Minim Risiko Penolakan
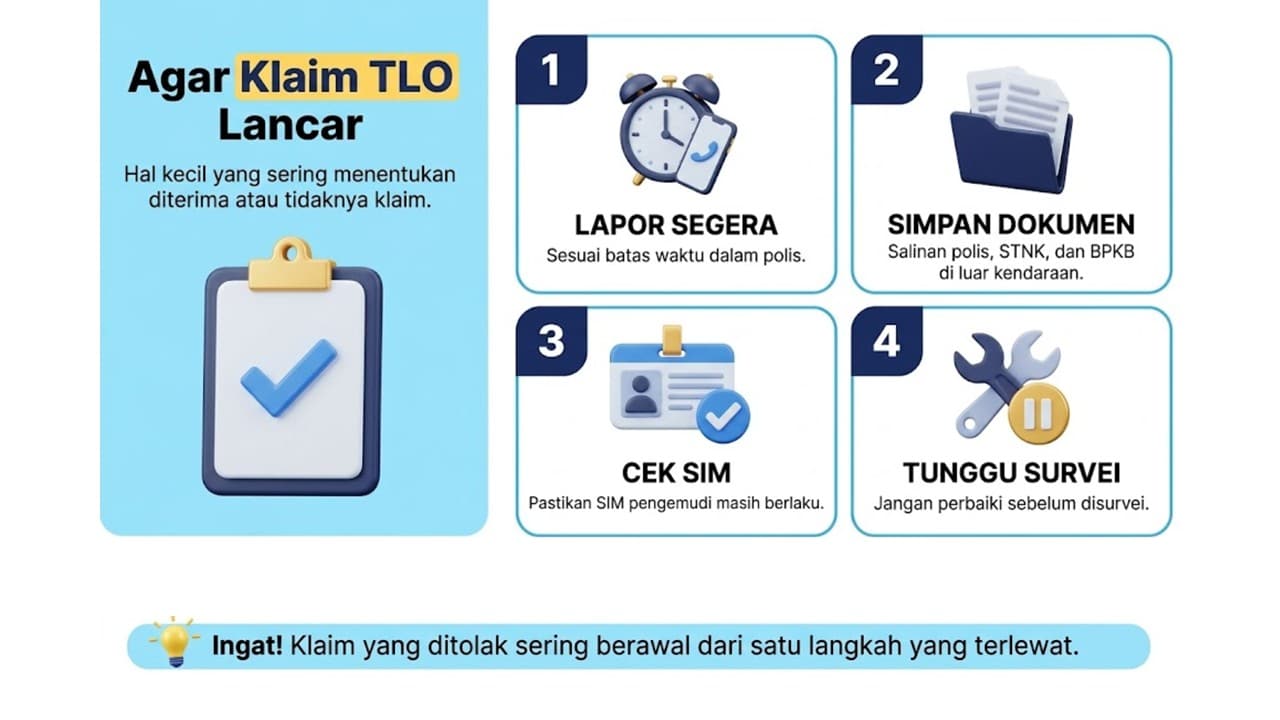
Ikuti petunjuk cara klaim asuransi TLO dan kelengkapan dokumen untuk meminimalkan risiko penolakan klaim dari pihak asuransi.
Cara klaim asuransi TLO tidak rumit jika dokumen dan prosedur dipenuhi. Langkah-langkah resminya dapat disesuaikan dengan panduan cara klaim asuransi mobil agar proses pengajuan berjalan lancar. PSAKBI mewajibkan laporan tertulis maksimal 5 hari kalender sejak kejadian. Untuk kehilangan akibat pencurian, laporkan ke kepolisian dan simpan surat laporan sebagai bagian dari berkas klaim.
- Laporkan secepatnya: Sampaikan kejadian ke pihak asuransi sesuai batas waktu polis dan laporkan ke kepolisian bila terjadi pencurian.
- Siapkan dokumen: Simpan salinan polis, STNK, BPKB, KTP, SIM, serta foto kerusakan atau estimasi biaya di tempat yang aman.
- Pastikan pengemudi sah: Pastikan pengemudi memiliki SIM yang masih berlaku, karena pelanggaran syarat pengemudi dapat memengaruhi hasil klaim.
- Tunda perbaikan: Jangan memperbaiki kendaraan sebelum ada survei atau instruksi resmi dari perusahaan asuransi.
Jika kendaraan sedang dibiayai melalui perusahaan pembiayaan, komunikasikan kejadian ke pihak pembiayaan dan asuransi secara paralel. Informasi lengkap tentang administrasi konsumen dapat dicek di Informasi Konsumen MUF, sementara praktik aman bertransaksi dapat dilihat pada Tips Aman Bertransaksi MUF.
Untuk kebutuhan dana tunai dengan jaminan BPKB kendaraan, Anda juga dapat melihat opsi Pinjaman Jaminan BPKB di MUFDana. Untuk pembiayaan kendaraan baru atau bekas, kanal Kredit Kendaraan di MOAS menyediakan simulasi dan proses pengajuan secara resmi.
Peringatan Penting
- Klaim dapat ditolak: Klaim TLO bisa tidak diterima jika kerusakan belum mencapai batas total loss, dokumen tidak lengkap, pengemudi tidak memenuhi syarat, atau kejadian berada di luar ketentuan polis.
- Dokumen menentukan: Polis, STNK, BPKB, SIM, laporan kepolisian, dan bukti kerusakan menjadi bagian penting dari proses penilaian klaim.
- Kewajiban pembiayaan tetap: Jika kendaraan dibiayai, kehilangan atau kerusakan tidak otomatis menghapus kewajiban pembayaran. Komunikasikan kejadian ke perusahaan pembiayaan dan asuransi melalui kanal resmi.
- Gunakan kanal resmi: Untuk informasi MUF, hubungi MUF Care 1500824 atau mufcare@muf.co.id. Hindari transfer atau instruksi dari pihak yang tidak resmi.
- Atur pembayaran angsuran: Jika jatuh tempo angsuran bertepatan dengan akhir pekan atau hari libur, bayar pada hari kerja sebelumnya untuk menghindari denda keterlambatan.
Tanya Jawab Umum
Apa batas kerugian total dalam asuransi TLO?
Secara umum, kerugian total dianggap terjadi jika biaya perbaikan mencapai 75% atau lebih dari nilai pasar kendaraan pada saat kejadian, atau jika kendaraan hilang akibat pencurian dan tidak ditemukan dalam 60 hari.
Apakah asuransi TLO menanggung banjir atau tanggung jawab hukum pihak ketiga?
Tergantung polis yang Anda pegang. Risiko seperti banjir, huru-hara, atau tanggung jawab hukum pihak ketiga bisa memerlukan perluasan jaminan atau produk tambahan. Periksa daftar risiko dan pengecualian sebelum menandatangani polis.
Berapa premi asuransi TLO?
Premi dihitung dari nilai pertanggungan dikalikan rate. OJK menyediakan rentang acuan, misalnya roda empat non-bus/non-truk berada pada kisaran 0,20% sampai 0,78%, sedangkan motor memiliki rentang berbeda sesuai wilayah. Premi final bisa berbeda karena nilai kendaraan, lokasi, dan perluasan jaminan.
Apa yang harus dilakukan jika kendaraan hilang atau rusak berat?
Laporkan ke pihak asuransi sesuai batas waktu polis dan buat laporan kepolisian. Simpan dokumen seperti polis, STNK, BPKB, SIM, dan foto kejadian. Jangan perbaiki kendaraan sebelum ada survei atau instruksi resmi dari perusahaan asuransi.
Disclaimer: Artikel ini bersifat edukatif dan tidak merupakan nasihat hukum, finansial, atau janji persetujuan klaim. PT Mandiri Utama Finance berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK). Sistem operasional dilindungi dengan Sertifikasi Keamanan ISO/IEC 27001:2022. Untuk keputusan perlindungan, pembiayaan, atau klaim, selalu rujuk polis resmi, ketentuan perusahaan asuransi, dan kanal resmi lembaga terkait.