Cara Klaim Asuransi Mobil agar Tidak Ditolak: Syarat, Dokumen, dan Biaya
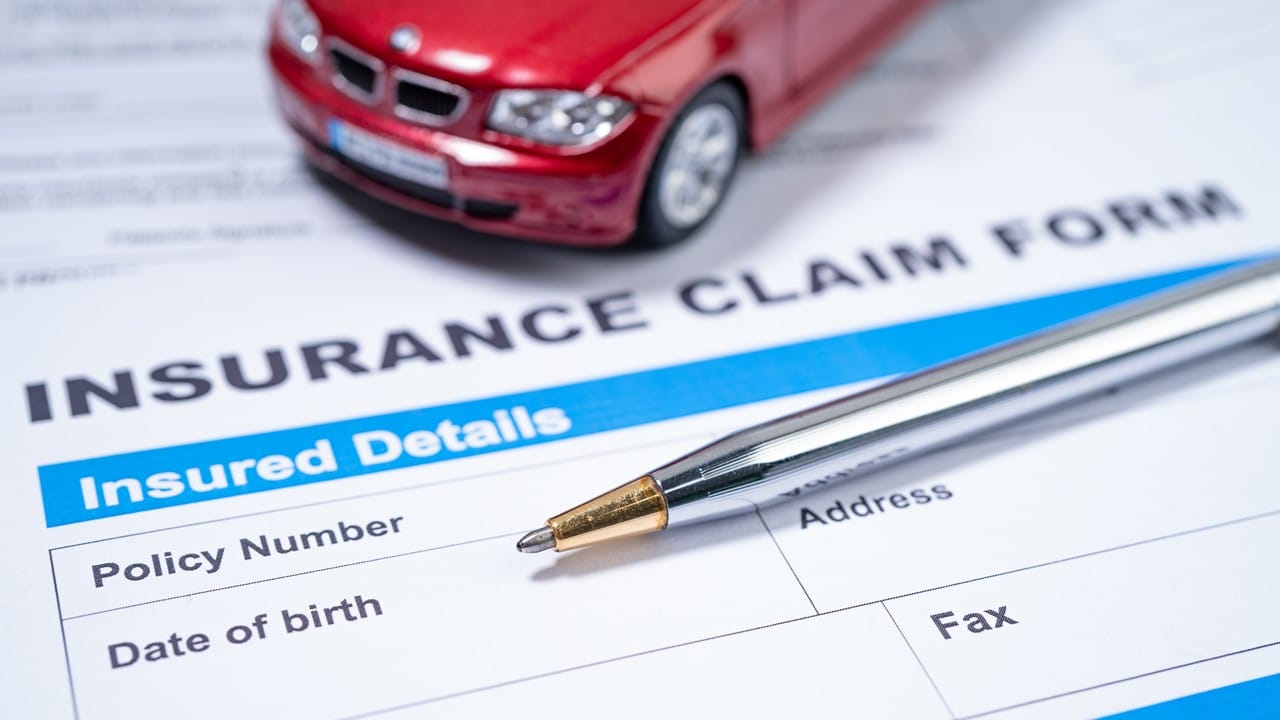
Menyiapkan formulir dan dokumen lengkap merupakan langkah penting dalam cara klaim asuransi mobil agar proses pengajuan berjalan lancar dan tidak ditolak.
Cara klaim asuransi mobil yang tepat dimulai dari pelaporan tertulis ke penanggung paling lambat 5 hari kalender setelah kejadian. Segera amankan lokasi, foto kerusakan, laporkan ke polisi bila ada pencurian atau pihak ketiga, lalu siapkan polis, STNK, SIM, KTP, dan formulir kerugian agar pengajuan tidak berisiko ditolak.
Ringkasan
| Aspek | Ketentuan Penting |
| Pelaporan awal | Laporkan kejadian secara tertulis ke penanggung maksimal 5 hari kalender sejak kejadian, lalu cek polis Anda. |
| Dokumen dasar | Siapkan polis, STNK, SIM pengemudi, KTP, formulir laporan kerugian, dan dokumen tambahan bila diminta. |
| Risiko sendiri | OJK menetapkan minimal Rp300.000 per kejadian untuk kendaraan nonbus dan nontruk. |
| Pembayaran | PSAKBI mengatur pembayaran maksimal 30 hari kalender sejak kesepakatan tertulis dibuat. |
| Risiko penolakan | Klaim bisa ditolak jika terlambat lapor, SIM tidak berlaku, penggunaan di luar polis, atau risiko tidak dicakup. |
Mengapa Bukti Awal Menentukan Nasib Klaim
Korlantas Polri mencatat 158.508 kejadian kecelakaan lalu lintas pada 2025. Angka ini menunjukkan bahwa kerusakan kendaraan bisa terjadi kapan saja, sehingga kesiapan dokumen lebih penting daripada menunggu situasi tenang. Saat terjadi insiden, perhatian mudah tertuju pada kerusakan fisik. Namun, langkah pada jam pertama sangat menentukan karena lokasi, saksi, dan jejak kendaraan dapat berubah dengan cepat.
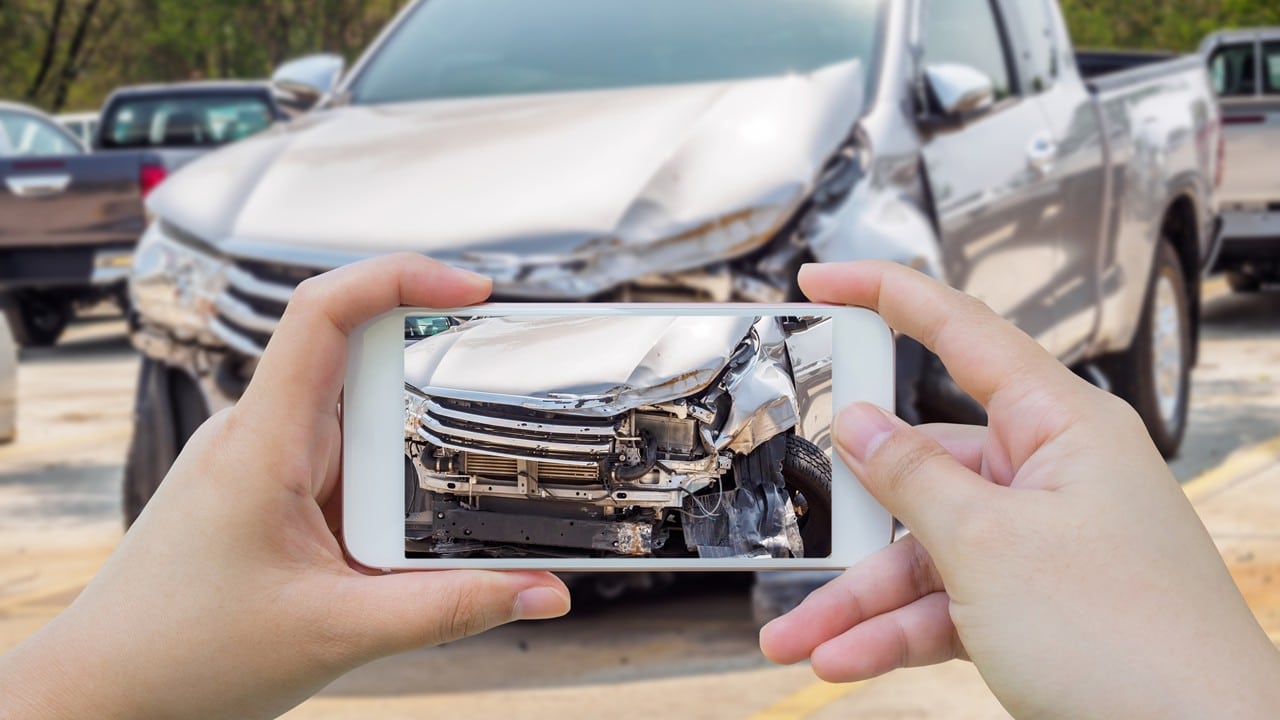
Pertama, prioritaskan keselamatan diri dan penumpang. Pindahkan kendaraan hanya jika kondisi di sekitar memungkinkan. Jika tidak aman, tetap berada di posisi aman dan minta bantuan resmi. Kedua, dokumentasikan kondisi kendaraan dari beberapa sisi. Sertakan foto pelat nomor, lokasi kejadian, kerusakan, dan kondisi jalan. Ketiga, catat identitas pengemudi lain, pemilik kendaraan lain, dan saksi yang melihat kejadian. Nomor telepon saksi dapat membantu jika keterangan awal berubah.
Kesalahan yang sering terjadi adalah segera berdamai atau menjanjikan ganti rugi di tempat sebelum penanggung memberi izin. Dalam polis standar, tindakan tanpa persetujuan penanggung dapat memengaruhi hak klaim. Oleh karena itu, hindari mengakui kerugian secara mutlak dan tidak membuat pernyataan tertulis yang bisa merugikan posisi Anda.
Dokumen yang Perlu Disiapkan Sejak Hari Pertama
Dokumen klaim asuransi mobil biasanya terdiri atas polis, STNK, SIM pengemudi, KTP, dan formulir laporan kerugian. Penanggung dapat meminta dokumen tambahan sesuai jenis kejadian, seperti surat keterangan kepolisian, bukti pemadaman kebakaran, atau bukti kepemilikan kendaraan. Semakin lengkap berkas sejak awal, semakin mudah proses survei dan penilaian.
Jika kejadian melibatkan pencurian, kebakaran, tabrakan dengan pihak ketiga, atau kerusakan yang memerlukan keterangan resmi, buat laporan ke kepolisian di lokasi terdekat. Surat keterangan atau laporan polisi menjadi bagian penting dari berkas. Untuk kendaraan yang sedang dibiayai, koordinasikan juga dengan lembaga pembiayaan agar proses klaim tidak menghambat kewajiban administrasi. Nasabah MUF dapat memeriksa informasi terkait melalui Informasi Konsumen MUF atau menghubungi kantor cabang resmi yang tersedia di Jaringan Kantor MUF.
Selain dokumen fisik, simpan salinan digital polis di tempat yang mudah diakses. Banyak proses awal membutuhkan nomor polis, tanggal jatuh tempo, dan jenis pertanggungan. Anda juga perlu memeriksa apakah polis mencakup banjir, gempa bumi, kerusuhan, atau tanggung jawab hukum pihak ketiga. Jika ada perluasan jaminan, nama penanggung dan nomor polis perlu dicatat dengan jelas.
Batas Waktu yang Harus Dipatuhi
Standar polis kendaraan bermotor di Indonesia menggunakan Polis Standar Asuransi Kendaraan Bermotor Indonesia (PSAKBI) sebagai acuan utama. Dalam alur klaim, ada beberapa tenggat yang sering menentukan hasil. Batas waktu klaim asuransi mobil tidak selalu sama untuk semua polis, sehingga membaca polis tetap menjadi langkah wajib.
Lima hari kalender adalah batas umum untuk memberi tahu penanggung setelah kejadian. Kata “kalender” penting karena hari libur dan akhir pekan tetap dihitung. Jika insiden terjadi pada Jumat, Sabtu dan Minggu sudah menjadi dua hari dari hitungan tersebut. Keterlambatan ini dapat membuat penanggung menilai kewajiban Anda tidak terpenuhi.
Setelah dokumen lengkap dan penilaian selesai, titik mulai pembayaran biasanya adalah kesepakatan tertulis. PSAKBI mengatur pembayaran paling lambat 30 hari kalender sejak kesepakatan tertulis dibuat. Proses sebelumnya, seperti survei, negosiasi nilai, dan kelengkapan berkas, berada di luar hitungan tersebut. Artinya, klaim yang cepat tidak hanya menunggu setelah survei, tetapi juga ditentukan oleh kesiapan Anda mengumpulkan bukti.
Periksa juga batas waktu lain pada polis Anda, termasuk jangka pengajuan klaim dan jangka keberatan. Jika batas waktu tersebut belum jelas, tanyakan langsung ke penanggung atau perantara asuransi yang sah. Jangan mengandalkan asumsi bahwa semua polis memiliki tenggat yang identik. Setelah persetujuan perbaikan terbit, gunakan bengkel rekanan asuransi agar tagihan dapat disampaikan langsung ke penanggung.
Risiko Sendiri dan Jenis Polis
Biaya klaim asuransi mobil tidak selalu nol. Ada risiko sendiri, yaitu jumlah yang tetap ditanggung pemilik kendaraan untuk setiap kejadian. OJK menetapkan risiko sendiri minimal Rp300.000 per kejadian untuk kendaraan nonbus dan nontruk. Besaran aktual dapat berbeda tergantung polis, jenis pertanggungan, dan kesepakatan dengan penanggung.
Risiko sendiri asuransi mobil dihitung per kejadian, bukan per klaim. Misalnya, ada dua kerusakan pada kendaraan yang terjadi pada waktu berbeda. Jika keduanya diajukan bersamaan, pemilik tetap mungkin membayar risiko sendiri untuk masing-masing kejadian. Karena itu, catat tanggal kejadian, lokasi, dan penyebab kerusakan. Dokumentasi terpisah membuat penilaian lebih objektif.
Jenis polis juga memengaruhi alur. Polis all risk adalah jenis yang umumnya mencakup kerusakan akibat tabrakan, benturan, terbalik, terperosok, pencurian, kebakaran, dan risiko lain yang tercantum. Polis asuransi TLO adalah perlindungan yang berfokus pada kerugian total. Berdasarkan standar polis, kerugian total dapat ditetapkan jika biaya perbaikan sama dengan atau melebihi 75% dari harga sebenarnya kendaraan, atau kendaraan hilang karena pencurian dan tidak ditemukan dalam tenggang waktu yang ditentukan. Bagi yang ingin menggabungkan dua jenis perlindungan, Anda bisa mempertimbangkan asuransi kombinasi adalah pilihan yang tepat. Jika Anda memegang polis TLO, jangan berasumsi semua kerusakan ringan pasti ditanggung.
Cara Klaim Asuransi Mobil yang Benar dan Aman
Klaim asuransi mobil ditolak biasanya bukan karena satu alasan tunggal. Biasanya ada kombinasi antara kelalaian administrasi, kondisi kejadian, dan cakupan polis. Untuk menentukan perlindungan yang paling sesuai sebelum membeli polis, pelajari dulu berbagai jenis asuransi mobil yang tersedia. Syarat klaim asuransi mobil tidak hanya soal kelengkapan berkas, tetapi juga kepatuhan terhadap ketentuan polis. Berikut hal yang perlu dicek.
- Laporan tepat waktu: pastikan pemberitahuan ke penanggung masuk sebelum tenggat polis.
- SIM masih berlaku: pengemudi yang tidak memiliki SIM yang sesuai dapat membuat klaim berisiko.
- Penggunaan sesuai peruntukan: kendaraan pribadi yang dipakai untuk kegiatan di luar ketentuan polis dapat menjadi alasan pengecualian.
- Risiko dicakup: banjir, gempa, atau kerusuhan hanya ditanggung bila ada perluasan jaminan yang berlaku.
- Kondisi muatan dan modifikasi: kelebihan muatan atau perubahan teknis yang tidak dilaporkan dapat memengaruhi penilaian.
Jika penanggung menolak klaim, minta alasan penolakan secara tertulis. Anda berhak memahami dasar hukum atau klausul polis yang menjadi acuan. Setelah itu, Anda dapat mengajukan keberatan melalui jalur yang tersedia. Untuk kasus sengketa, ada mekanisme mediasi atau lembaga penyelesaian sengketa sektor jasa keuangan sebelum jalur pengadilan. Pelajari juga konsekuensi hukum penolakan klaim asuransi agar Anda memahami hak dan batas kewajibannya.
Bagi nasabah pembiayaan kendaraan, ketenangan proses klaim juga bergantung pada koordinasi dengan lembaga pembiayaan. MUF menyediakan edukasi konsumen melalui Edukasi & Literasi Keuangan MUF agar Anda memahami hak, kewajiban, dan dokumen yang perlu disiapkan. Jika kebutuhan Anda adalah dana tunai sementara kendaraan masih menjadi jaminan, pahami juga opsi pinjaman jaminan BPKB di MUFDana sebelum mengambil keputusan.
Peringatan Penting
- Jangan tunda pelaporan. Gunakan batas 5 hari kalender sebagai peringatan awal, tetapi cek polis Anda karena ketentuan dapat berbeda.
- Jangan berdamai sepihak sebelum ada persetujuan penanggung, terutama jika terdapat pihak ketiga atau kerusakan signifikan. Selain itu, perlu diingat bahwa deductible asuransi adalah porsi risiko sendiri yang menjadi beban pemegang polis per kejadian.
- Simpan bukti secara terpisah untuk setiap kejadian, termasuk foto, lokasi, waktu, identitas saksi, dan laporan polisi.
- Periksa cakupan polis untuk banjir, gempa bumi, kerusuhan, dan tanggung jawab hukum pihak ketiga sebelum mengasumsikan klaim cair.
- Gunakan kanal resmi. Untuk nasabah MUF, koordinasikan dengan kantor cabang atau layanan resmi yang terdaftar, bukan pihak perantara yang tidak jelas.
Tanya Jawab Umum
Apakah klaim asuransi mobil harus dilaporkan ke polisi?
Tidak semua kejadian wajib dilaporkan ke polisi, tetapi untuk pencurian, kebakaran, tabrakan dengan pihak ketiga, atau kerusakan yang memerlukan keterangan resmi, laporan kepolisian sangat membantu. Surat keterangan atau laporan polisi sering menjadi bagian dari dokumen klaim.
Berapa lama klaim asuransi mobil cair?
PSAKBI mengatur pembayaran paling lambat 30 hari kalender sejak kesepakatan tertulis dibuat. Namun, hitungan tersebut tidak dimulai dari kejadian, melainkan dari tercapainya kesepakatan. Semakin cepat dokumen lengkap, semakin cepat proses penilaian dan pembayaran dapat berjalan.
Apakah polis TLO menanggung semua kerusakan?
Tidak. Polis TLO umumnya menanggung kerugian total. Kerusakan ringan biasanya tidak otomatis dicakup. Berdasarkan standar polis, kerugian total dapat ditetapkan jika biaya perbaikan sama dengan atau melebihi 75% dari harga sebenarnya kendaraan, atau kendaraan hilang karena pencurian dan tidak ditemukan dalam tenggang waktu yang ditentukan.
Bagaimana jika klaim ditolak?
Minta surat penolakan tertulis dan pahami klausul polis yang menjadi alasan. Anda dapat mengajukan keberatan melalui jalur yang tersedia, termasuk mediasi atau lembaga penyelesaian sengketa sektor jasa keuangan. Jika nilai sengketa besar atau kondisi kompleks, pertimbangkan konsultasi hukum.
Apakah kendaraan yang sedang dibiayai bisa diklaim?
Umumnya bisa, tetapi prosesnya harus dikoordinasikan dengan lembaga pembiayaan dan penanggung sesuai polis. Untuk nasabah MUF, gunakan kanal resmi seperti kantor cabang atau layanan informasi konsumen agar dokumen dan administrasi tetap tertib.
Disclaimer: Artikel ini bersifat edukatif dan bukan pengganti nasihat hukum atau finansial. Ketentuan klaim bervariasi sesuai polis dan penanggung, sehingga pastikan membaca polis serta menggunakan kanal resmi. PT Mandiri Utama Finance berizin dan diawasi OJK serta tersertifikasi ISO/IEC 27001:2022.