Deductible Asuransi Adalah: Arti, Contoh, dan Cara Hitung yang Wajib Diketahui
Deductible asuransi adalah porsi klaim atau risiko sendiri yang wajib ditanggung pemegang polis saat mengajukan klaim.
Deductible asuransi adalah bagian dari klaim yang harus ditanggung sendiri oleh pemegang polis, bukan biaya tersembunyi dari perusahaan asuransi. Untuk kendaraan, nilai ini umumnya dicantumkan dalam polis dan dipotong dari uang pertanggungan yang disetujui. Karena itu, pahami besaran risiko sendiri sebelum mengajukan klaim.
Ringkasan
| Aspek | Penjelasan |
| Deductible asuransi adalah | Porsi klaim yang ditanggung sendiri oleh pemegang polis, biasanya per kejadian |
| Minimum roda empat | Rp300.000 per kejadian berdasarkan SEOJK 6/2017 |
| Minimum roda dua | Rp150.000 per kejadian berdasarkan SEOJK 6/2017 |
| Cara hitung | Uang pertanggungan yang disetujui dikurangi deductible |
Deductible Asuransi Adalah Risiko Sendiri dalam Polis
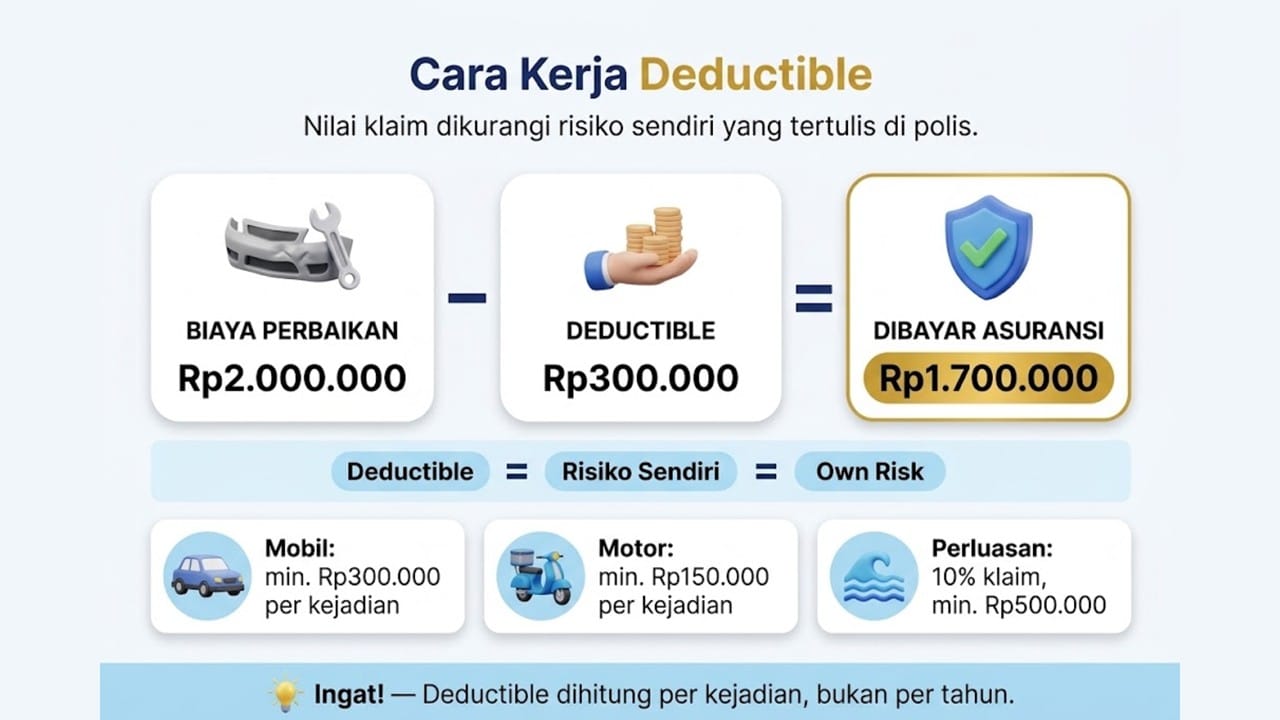
Gambaran cara kerja dan besaran minimum deductible asuransi kendaraan sesuai ketentuan OJK.
Kebingungan sering muncul ketika pihak asuransi meminta pemegang polis membayar sejumlah uang sebelum klaim dicairkan. Padahal, polis sudah diteken dan premi sudah dibayarkan. Dalam konteks kendaraan, deductible lebih sering disebut risiko sendiri atau own risk asuransi mobil. Istilah tersebut merujuk pada bagian kerusakan yang tidak diganti penuh oleh perusahaan asuransi.
Kata deductible bermakna “dapat dikurangkan”. Artinya, nilai uang pertanggungan yang disetujui dikurangi angka deductible terlebih dahulu. Jika polis Anda mencantumkan deductible Rp300.000 dan klaim disetujui Rp2.000.000, pembayaran dari perusahaan asuransi menjadi Rp1.700.000. Selisihnya menjadi tanggungan Anda.
OJK memakai istilah risiko sendiri (deductible) dalam ketentuan asuransi kendaraan, sehingga keduanya menunjuk hal yang sama. Istilah ini juga sering muncul pada polis all risk asuransi mobil. Memahami istilah ini membantu Anda membaca polis tanpa salah tafsir, terutama ketika dokumen memakai bahasa Inggris atau campuran.
Besaran Minimum Risiko Sendiri Sesuai Regulasi OJK
Untuk kendaraan bermotor, batas bawah risiko sendiri dapat dilihat pada aturan deductible asuransi kendaraan OJK. Kendaraan roda empat memiliki minimum Rp300.000 per kejadian. Kendaraan roda dua memiliki minimum Rp150.000 per kejadian.
Angka minimum itu adalah batas bawah, bukan tarif wajib. Perusahaan asuransi dapat menetapkan nilai lebih tinggi sesuai ketentuan polis. Karena itu, selalu bandingkan angka di polis dengan estimasi biaya perbaikan. Jika polis mencantumkan deductible lebih tinggi untuk kendaraan Anda, maka angka itulah yang dipakai saat klaim.
Perhatikan juga bahwa deductible biasanya berlaku per kejadian, bukan per tahun. Satu goresan bemper, satu kerusakan spion, dan satu kerusakan kaca bisa menjadi tiga perhitungan terpisah jika dilaporkan sebagai tiga kejadian. Inilah alasan mengapa nilai kecil per kejadian bisa terasa besar dalam setahun.
Cara Menghitung Deductible Asuransi Kendaraan
Rumusnya sederhana: uang pertanggungan yang disetujui dikurangi deductible. Untuk deductible tetap, angkanya tidak berubah meskipun nilai kerusakan kecil atau besar.
| Kondisi klaim | Deductible | Uang pertanggungan disetujui | Pembayaran asuransi |
| Kerusakan bemper | Rp300.000 | Rp2.000.000 | Rp1.700.000 |
| Kerusakan kaca dan spion | Rp300.000 | Rp5.000.000 | Rp4.700.000 |
| Kerusakan motor ringan | Rp150.000 | Rp1.000.000 | Rp850.000 |
Jika hasil pengurangan bernilai nol atau negatif, klaim tidak menghasilkan pembayaran. Misalnya, baret mobil bernilai Rp250.000 dengan deductible Rp300.000 berarti Anda tetap menanggung biaya perbaikan. Untuk motor dengan deductible Rp150.000 dan kerusakan Rp1.000.000, asuransi membayar Rp850.000.
Sebelum melapor, lakukan cek cepat: apakah nilai kerusakan jauh di atas deductible, apakah kejadian termasuk cakupan polis, dan apakah ada potensi kehilangan diskon perpanjangan karena klaim? Jawaban dari pertanyaan ini menentukan apakah klaim layak atau perbaikan sendiri lebih masuk akal.
Perbedaan Deductible, Co-Payment, dan Deductible Tahunan
Deductible bersifat angka tetap per kejadian pada banyak polis kendaraan. Jika tertulis Rp300.000, Anda membayar Rp300.000 setiap kali mengajukan klaim yang disetujui, baik klaim Rp1.000.000 maupun Rp10.000.000.
Co-payment berbeda karena dihitung sebagai persentase dari klaim yang disetujui. Semakin besar klaim, semakin besar pula bagian yang ditanggung pemegang polis. Pada beberapa risiko perluasan, polis dapat memakai skema persentase dengan batas minimal tertentu. Sebagai contoh, huru-hara atau kerusuhan bisa memakai 10% dari nilai klaim yang disetujui dengan minimal Rp500.000, sesuai ketentuan polis dan referensi prosedur klaim asuransi kendaraan.
Deductible tahunan lebih umum ditemui dalam asuransi kesehatan. Pada skema ini, pemegang polis menanggung kerugian hingga batas tertentu dalam setahun. Setelah batas itu tercapai, perusahaan asuransi mulai membayar sesuai ketentuan polis. Istilah risk sharing asuransi kesehatan juga sering muncul pada pola pembagian risiko seperti ini.
Dampak Deductible terhadap Premi dan Keputusan Klaim
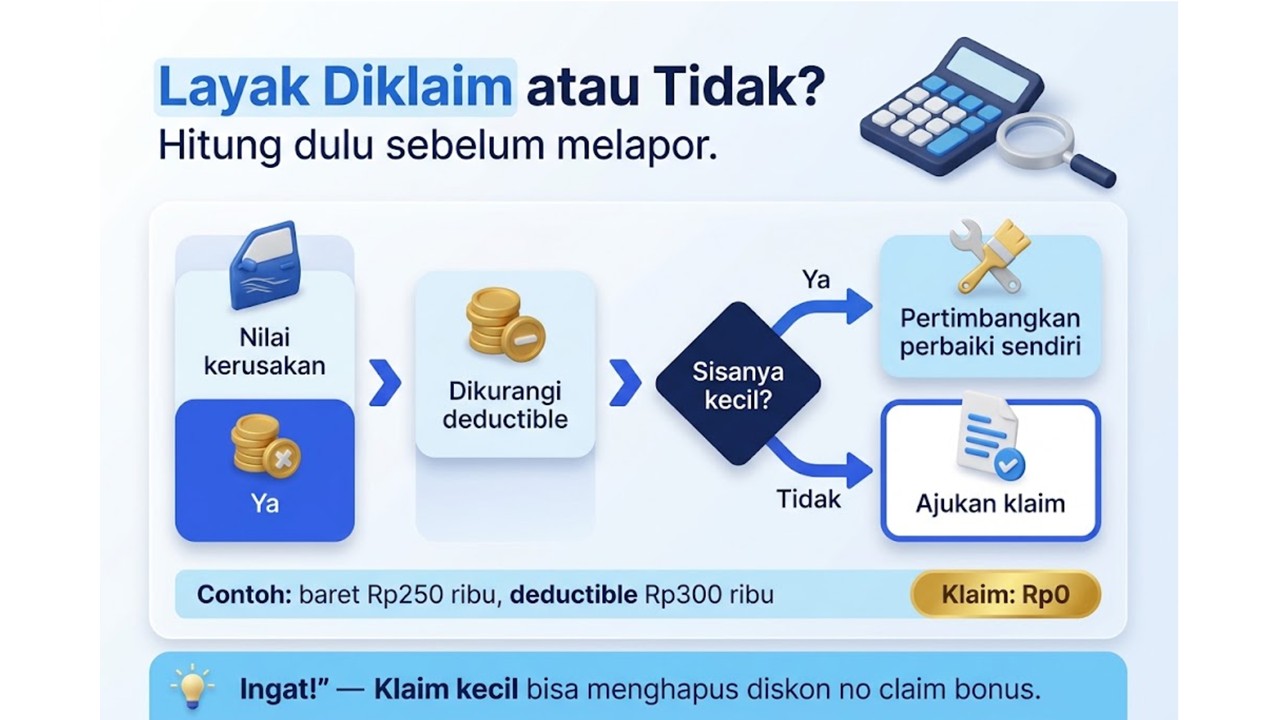
Alur pertimbangan sebelum mengajukan klaim agar terhindar dari pemotongan deductible asuransi yang tidak efisien.
Deductible tidak hanya muncul saat klaim. Ia juga memengaruhi perilaku klaim dan potensi diskon perpanjangan. Beberapa polis menawarkan no-claim bonus untuk pemegang polis yang tidak mengajukan klaim dalam periode tertentu. Jika Anda sering mengajukan klaim asuransi mobil untuk kerusakan kecil, manfaat tersebut bisa hilang, sementara biaya perbaikan tetap keluar.
Karena itu, klaim perlu dipandang sebagai keputusan ekonomi, bukan sekadar formalitas. Hitung biaya perbaikan, perkirakan deductible, dan bandingkan dengan kemungkinan kehilangan bonus. Jika kerusakan sangat kecil, memperbaiki sendiri sering menjadi pilihan yang lebih rasional.
Untuk pemegang polis kendaraan di MUF, penting juga memastikan dokumen polis, syarat klaim, dan layanan purna jual dipahami sejak awal. Anda dapat mengecek informasi layanan dan ketentuan konsumen melalui Informasi Konsumen MUF.
Langkah Praktis Saat Mengalami Kerusakan Kendaraan
Saat kejadian terjadi, lakukan langkah berikut agar proses klaim lebih tertata.
- Amankan kendaraan dan pastikan keselamatan Anda serta orang di sekitar. Jika ada kecelakaan, laporkan sesuai ketentuan polis dan pihak berwenang.
- Dokumentasikan kerusakan dengan foto atau video. Simpan kronologi waktu, tempat, dan kondisi kejadian.
- Laporkan ke perusahaan asuransi sesuai batas waktu yang tercantum dalam polis. Untuk layanan jalan, pahami manfaat darurat yang tersedia, misalnya Bantuan Darurat 24 Jam MUF, jika polis ERA aktif.
- Siapkan dokumen yang diminta, seperti polis, STNK, SIM, dan bukti pembayaran sesuai prosedur klaim.
- Hitung estimasi penggantian setelah deductible sebelum menandatangani surat pernyataan klaim, serta pelajari panduan lengkap cara klaim asuransi mobil agar proses pengajuan berjalan lancar.
Mengapa Memahami Deductible Mengurangi Sengketa Konsumen
Data pengaduan konsumen menunjukkan bahwa kesalahpahaman polis dapat menjadi pemicu kekecewaan. Hingga 30 Juni 2025, statistik pengaduan konsumen OJK mencatat 648 aduan dari sektor asuransi. Angka ini menegaskan pentingnya literasi sebelum klaim.
OJK juga menyediakan layanan edukasi, konsultasi, dan perlindungan konsumen. Anda dapat memperkuat pemahaman tentang hak dan kewajiban dengan membaca Edukasi Pembiayaan MUF. Pemahaman dasar tentang deductible, cakupan polis, dan prosedur klaim membantu konsumen mengajukan haknya dengan lebih tepat.
Jika Anda nasabah MUF dan menemukan ketidaksesuaian informasi, gunakan kanal resmi untuk klarifikasi. MUF Care dapat dihubungi di 1500824, email mufcare@muf.co.id, atau MONA WhatsApp 0821-1182-4010. Kanal resmi membantu menjaga proses tetap transparan dan tercatat.
Jika Anda sedang mempertimbangkan pembiayaan kendaraan, pahami dulu berbagai jenis asuransi mobil dan polis proteksi yang akan menyertai kendaraan. Anda dapat melihat opsi pembiayaan dan simulasi melalui Kredit Kendaraan di MOAS. Selain itu, Anda juga dapat mempertimbangkan asuransi kombinasi atau proteksi kerugian total seperti asuransi TLO. Dengan memahami deductible, Anda bisa menyiapkan dana cadangan untuk risiko sendiri dan menghindari kejutan saat klaim.
Peringatan Penting
- Angka deductible yang berlaku adalah angka yang tercantum dalam polis Anda. Minimum regulator tidak selalu menjadi nilai akhir.
- Kerusakan di bawah deductible umumnya tidak menghasilkan pembayaran klaim. Hitung dulu sebelum mengajukan.
- Baca polis dan FAPP dengan teliti sebelum tanda tangan. Pastikan Anda memahami cakupan, batas waktu laporan, dokumen klaim, dan layanan yang aktif.
- Gunakan hanya kanal resmi untuk pembayaran, informasi, dan pengaduan. MUF Care 1500824, mufcare@muf.co.id, MONA WhatsApp 0821-1182-4010.
- Jika terjadi insiden di jalan, amankan kendaraan dan laporkan sesuai prosedur. Jangan menandatangani dokumen klaim jika Anda belum paham estimasi biaya dan deductible.
Tanya Jawab Umum
Apakah deductible asuransi sama dengan own risk?
Iya. Dalam polis kendaraan, deductible, risiko sendiri, dan own risk menunjuk hal yang sama, yaitu bagian klaim yang ditanggung pemegang polis.
Berapa minimum deductible asuransi kendaraan menurut OJK?
Untuk kendaraan roda empat, minimumnya Rp300.000 per kejadian. Untuk kendaraan roda dua, minimumnya Rp150.000 per kejadian. Polis dapat menetapkan nilai di atas minimum tersebut.
Bagaimana cara menghitung pembayaran klaim setelah deductible?
Kurangi uang pertanggungan yang disetujui dengan deductible. Contoh: klaim Rp5.000.000 dengan deductible Rp300.000 menghasilkan pembayaran Rp4.700.000.
Apakah klaim kecil tetap menguntungkan?
Tidak selalu. Jika nilai kerusakan mendekati deductible atau polis menawarkan no-claim bonus, klaim kecil bisa membuat Anda menanggung biaya dan kehilangan manfaat. Hitung dulu sebelum melapor.
Kapan deductible tahunan dipakai?
Deductible tahunan lebih umum pada asuransi kesehatan. Pemegang polis menanggung kerugian hingga batas tertentu dalam setahun sebelum perusahaan asuransi mulai membayar sesuai polis.
Disclaimer: Artikel ini bersifat edukatif. Keputusan klaim dan pembiayaan mengacu pada polis serta ketentuan resmi PT Mandiri Utama Finance yang berizin dan diawasi oleh OJK (terlindungi Sertifikasi Keamanan ISO/IEC 27001:2022).