Asuransi All Risk Bukan Jaminan Semua Risiko, Cek Pengecualiannya
Proses dokumentasi kerusakan kendaraan melalui smartphone untuk mempermudah pengajuan klaim asuransi all risk.
Asuransi all risk adalah polis kendaraan dengan cakupan terluas karena menanggung kerusakan ringan, tabrakan, dan kehilangan, bukan jaminan untuk semua risiko. Polis tetap memuat pengecualian, misalnya banjir, huru-hara, gempa bumi, atau kesalahan tertanggung. Karena itu, pemilik kendaraan perlu membaca klausul, memperluas jaminan bila diperlukan, dan memahami syarat klaim agar perlindungan benar-benar sesuai kebutuhan.
Ringkasan
- Cakupan luas: asuransi all risk umumnya menanggung kerusakan ringan, tabrakan, pencurian, dan kehilangan, tetapi bukan jaminan tanpa batas.
- Pengecualian polis: banjir, gempa bumi, huru-hara, terorisme, kesalahan pengemudi, dan penyalahgunaan kendaraan biasanya tidak termasuk jaminan dasar.
- Perluasan jaminan: risiko bencana atau kerusuhan dapat ditambahkan dengan premi tambahan serta ketentuan deductible atau batas tertentu.
- Premi lebih tinggi: tarif resmi menjadi acuan perbandingan, sedangkan nominal premi tergantung nilai kendaraan, wilayah, dan jenis jaminan.
Asuransi All Risk adalah Cakupan Terluas, Bukan Tanpa Batas
Di percakapan pemilik mobil, istilah asuransi mobil all risk sering dipakai untuk menyebut polis yang menanggung kerusakan ringan hingga kehilangan. Istilah tersebut memang menggambarkan cakupan yang lebih luas dibanding pertanggungan kecelakaan atau total loss only. Namun, istilah “all” bukan berarti semua kerugian otomatis menjadi tanggung jawab perusahaan asuransi.
Dalam dokumen polis, sebutan yang lebih umum justru asuransi comprehensive. Istilah comprehensive menunjukkan perlindungan terhadap risiko kendaraan, tetapi tetap dibatasi oleh klausul yang tertulis. Karena itu, perbedaan antara nama pemasaran dan isi polis sering menjadi sumber salah paham. Pemilik kendaraan perlu memastikan bahwa klaim yang diharapkan benar-benar termasuk dalam lingkup jaminan, bukan hanya mengandalkan label all risk.
Salah satu cara paling sederhana adalah membaca bagian cakupan pertanggungan dan pengecualian. Jika ada risiko yang tidak masuk jaminan dasar, Anda dapat mempertimbangkan perluasan jaminan. Untuk memahami hak dan kewajiban konsumen secara lebih luas, Anda juga dapat membuka Edukasi Pembiayaan.
Risiko yang Tidak Ditanggung Asuransi All Risk
Risiko yang tidak ditanggung asuransi all risk biasanya ditulis dalam klausul pengecualian polis. Meskipun setiap polis dapat berbeda, berikut kelompok risiko yang perlu Anda perhatikan.
- Tanpa dokumen pengemudi yang sah: kerusakan atau kehilangan dapat tidak ditanggung jika pengemudi tidak memiliki SIM yang berlaku.
- Pengaruh alkohol atau narkotika: klaim berpotensi ditolak jika insiden terjadi saat pengemudi di bawah pengaruh zat yang memengaruhi kemampuan mengemudi.
- Penyalahgunaan pemakaian: asuransi tidak menanggung kerusakan akibat lomba, latihan mengemudi, muatan berlebih, menarik kendaraan lain, atau penggunaan mobil pribadi sebagai taksi online tanpa pengaturan polis yang sesuai.
- Perbuatan tertanggung atau keluarga: penggelapan, penipuan, atau perbuatan jahat oleh tertanggung dan anggota keluarga serumah umumnya dikecualikan.
- Bencana dan kerusuhan tertentu: banjir, gempa bumi, huru-hara, dan terorisme biasanya tidak termasuk jaminan dasar tanpa perluasan.
Perhatikan kelompok penyalahgunaan pemakaian. Banyak pemilik tidak menyadari bahwa mobil pribadi yang sering dipakai untuk layanan taksi online dapat mengubah profil risiko kendaraan. Jika polis tidak dirancang untuk penggunaan komersial, klaim bisa menjadi rumit. Oleh karena itu, sesuaikan jenis penggunaan dengan lingkup pertanggungan yang dibeli.
Banjir, Water Hammer, dan Perluasan Jaminan
Banjir adalah salah satu risiko yang paling dekat dengan kendaraan di Indonesia. Data bencana banjir BNPB 2025 mencatat 3.233 kejadian bencana sepanjang 2025, dan 1.652 di antaranya adalah banjir. Angka ini menunjukkan bahwa pemilik kendaraan perlu menghitung risiko air masuk ke mobil, terutama saat musim hujan.
Meskipun polis bernama all risk, banjir biasanya tidak ditanggung tanpa perluasan jaminan. Anda dapat menambahkan perluasan untuk risiko banjir dan angin topan, gempa bumi dan tsunami, huru-hara, atau terorisme. Harganya sering kali lebih ringan dibanding premi dasar, tetapi klaimnya tetap tunduk pada ketentuan polis.
Misalnya, untuk perluasan huru-hara, tarif minimumnya dapat sebesar 0,05%. Pada kendaraan senilai Rp150 juta, estimasi preminya sekitar Rp75 ribu per tahun. Meski nominalnya kecil, perluasan bukan berarti klaim otomatis cair tanpa potongan. Untuk perluasan tertentu, OJK menetapkan deductible, yaitu potongan tanggungan, sebesar 10% dari nilai klaim yang disetujui, dengan minimum Rp500 ribu per kejadian. Jadi, jika klaim banjir senilai Rp20 juta disetujui, Anda tetap menanggung Rp2 juta.
Selain perluasan, perilaku saat kejadian sangat memengaruhi klaim. Jika mobil tergenang, usahakan mesin tidak dinyalakan secara paksa. Air yang masuk ke ruang bakar dapat menyebabkan water hammer pada kendaraan terendam banjir, yang berpotensi membuat perusahaan asuransi meninjau kembali klaim. Baca juga water hammer pada kendaraan terendam banjir untuk memahami syarat klaim kendaraan rusak akibat banjir.
Jika kendaraan harus dievakuasi dari lokasi tergenang, pahami ketentuan layanan darurat yang berlaku. MUF memiliki Bantuan Darurat 24 Jam MUF dengan aturan ERA yang harus dipenuhi, sehingga Anda tidak berasumsi layanan selalu gratis tanpa syarat.
Acuan Premi Asuransi All Risk dari OJK
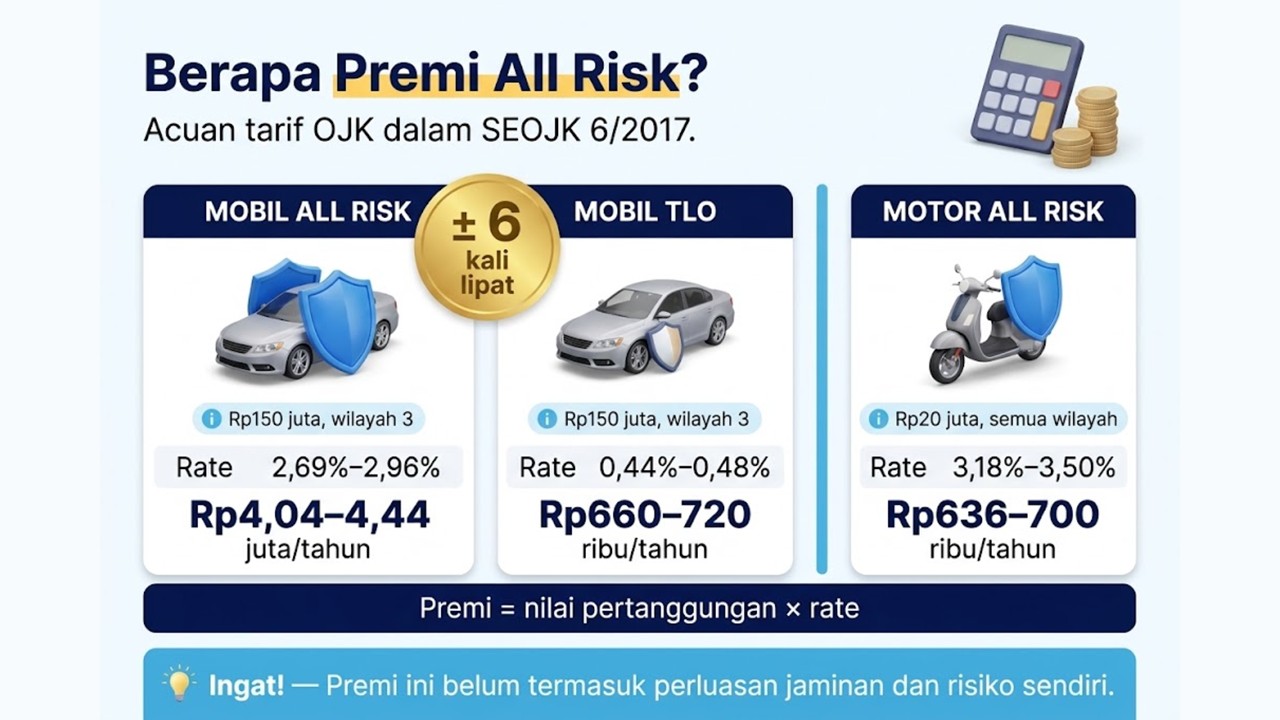
Acuan penetapan tarif dan estimasi premi asuransi all risk serta TLO berdasarkan ketentuan OJK.
Setelah memahami cakupan dan pengecualian, langkah berikutnya adalah membandingkan biaya. Acuannya adalah tarif asuransi all risk OJK dalam SEOJK 6/2017 tentang tarif premi asuransi kendaraan OJK. Tarif ini menjadi pedoman batas bawah dan batas atas premi, sehingga perusahaan asuransi tidak menetapkan harga secara seragam tanpa acuan.
Berikut ilustrasi premi berdasarkan nilai kendaraan dan wilayah yang disebutkan dalam artikel. Angka ini hanya untuk membantu Anda melihat besaran perkiraan, bukan penawaran harga final.
| Jenis acuan | Nilai kendaraan | Estimasi premi per tahun | Catatan |
| All risk mobil wilayah 3 | Rp150 juta | Rp4,04 juta – Rp4,44 juta | Rate 2,69% – 2,96% |
| All risk motor | Rp20 juta | Rp636 ribu – Rp700 ribu | Rate 3,18% – 3,50% |
| TLO mobil sebagai pembanding | Rp150 juta | Rp660 ribu – Rp720 ribu | Cakupan lebih terbatas |
Wilayah 3 dalam konteks ini merujuk pada wilayah di luar Sumatera, DKI Jakarta, Jawa Barat, dan Banten. Rate premi mobil all risk untuk kendaraan senilai Rp150 juta berada pada kisaran 2,69% hingga 2,96%. Karena itu, estimasi preminya sekitar Rp4,04 juta hingga Rp4,44 juta per tahun. Untuk motor senilai Rp20 juta, rate-nya 3,18% hingga 3,50%, sehingga nominal preminya sekitar Rp636 ribu hingga Rp700 ribu per tahun.
Perlu dicatat bahwa persentase premi motor dapat tampak lebih tinggi dari mobil, tetapi nilai kendaraan yang dijaminkan biasanya lebih kecil. Akibatnya, beban nominal premi motor sering kali tetap lebih ringan. Sementara itu, TLO menawarkan biaya yang jauh lebih rendah, tetapi cakupan utamanya terbatas pada kerugian total. Pilihan yang tepat bergantung pada nilai kendaraan, frekuensi penggunaan, dan risiko yang ingin Anda lindungi. Jika ragu memilih antar jenis polis dasar, Anda dapat mempelajari panduan jenis asuransi mobil untuk menentukan perlindungan yang paling sesuai.
Perbandingan All Risk dan TLO
Perbedaan utama antara all risk dan TLO terletak pada jenis kerusakan yang ditanggung. All risk biasanya mencakup kerusakan sebagian, misalnya baret, penyok, tabrakan ringan, serta kehilangan atau pencurian. TLO lebih fokus pada kerugian total, seperti kendaraan hilang atau rusak parah hingga tidak layak diperbaiki. Bagi yang ingin menggabungkan kedua jenis perlindungan ini di periode yang berbeda, Anda juga bisa mempertimbangkan asuransi kombinasi.
Karena cakupannya lebih luas, premi asuransi all risk umumnya lebih mahal. Selisihnya bisa signifikan, terutama untuk kendaraan baru yang nilainya tinggi. Jika kendaraan sering dipakai di jalan padat, parkiran publik, atau lingkungan dengan risiko kerusakan ringan lebih tinggi, perlindungan all risk dapat membantu menjaga nilai aset. Sebaliknya, jika kendaraan sudah berumur dan nilai ekonominya menurun, biaya all risk mungkin tidak sepadan dengan perlindungan yang diterima.
Anda juga perlu memperhatikan bahwa all risk tidak menghapus seluruh tanggung jawab pemilik. Beberapa polis tetap memiliki deductible, batas pertanggungan, dan syarat klaim tertentu. Oleh karena itu, bandingkan bukan hanya harga premi, tetapi juga ruang lingkup, ketentuan perluasan, dan proses layanan klaim.
Kelebihan dan Kekurangan Asuransi All Risk
Agar keputusan lebih objektif, berikut kelebihan dan kekurangan asuransi all risk yang perlu dipertimbangkan.
- Kelebihan utama: kerusakan ringan ikut ditanggung, sehingga pemilik tidak menanggung sendiri biaya perbaikan kecil yang sering terjadi.
- Cocok untuk kendaraan baru: mobil baru atau motor baru memiliki nilai tinggi, sehingga perlindungan luas membantu menjaga kondisi dan nilai aset.
- Cocok untuk penggunaan harian: kendaraan yang sering melintasi lalu lintas padat lebih rentan terhadap benturan ringan, parkir berdempetan, atau kerusakan kecil.
- Kekurangan utama: preminya lebih mahal dibanding TLO, sehingga beban biaya tahunan meningkat.
- Tetap ada pengecualian: banjir, huru-hara, gempa bumi, dan kesalahan pengemudi tidak otomatis ditanggung tanpa perluasan atau jika termasuk klausul pengecualian.
- Klaim tetap tergantung bukti: laporan kejadian, kondisi kendaraan, dokumen pengemudi, dan kesesuaian penggunaan sangat memengaruhi persetujuan klaim.
Untuk kendaraan bekas, Anda perlu menghitung ulang apakah premi all risk masih sebanding dengan nilai kendaraan. Jika selisih antara premi dan potensi perbaikan ringan tidak lagi memberikan manfaat besar, TLO dapat menjadi opsi yang lebih efisien. Keputusan terbaik adalah yang sesuai dengan kondisi kendaraan, profil risiko, dan kemampuan keuangan Anda.
Langkah Mengecek Polis Sebelum Mengajukan Klaim
Sebelum klaim menjadi masalah, lakukan pengecekan singkat pada polis dan situasi kejadian sesuai panduan cara klaim asuransi mobil.
- Baca bagian pengecualian: pastikan risiko banjir, huru-hara, gempa bumi, atau penyalahgunaan kendaraan tidak termasuk jaminan dasar tanpa perluasan.
- Periksa masa berlaku polis: klaim biasanya hanya dapat diproses jika polis masih aktif pada saat kejadian terjadi.
- Cek dokumen pengemudi: SIM yang berlaku menjadi salah satu syarat penting untuk banyak klaim kendaraan bermotor.
- Laporkan sesuai batas waktu: ikuti batas waktu pelaporan yang tertulis pada polis dan simpan foto, video, surat keterangan, atau bukti lokasi kejadian.
- Gunakan kanal resmi: saat mengajukan pembiayaan, polis, atau layanan terkait, gunakan kanal resmi dan perhatikan panduan Tips Aman Bertransaksi MUF untuk mengurangi risiko dokumen palsu atau pembayaran salah tujuan.
- Pahami aturan konsumen: informasi terkait konsumen, termasuk hal yang berkaitan dengan asuransi dan layanan purna jual, dapat dilihat di Informasi Konsumen MUF.
Langkah ini tidak menjamin klaim otomatis disetujui, tetapi membantu Anda menyiapkan dokumen dan mengurangi kesalahan administratif yang sering membuat proses klaim terhambat.
Peringatan Penting
- Asuransi all risk bukan jaminan untuk semua risiko. Pengecualian polis selalu menjadi bagian penting yang harus dibaca sebelum membeli.
- Banjir, huru-hara, gempa bumi, dan terorisme umumnya tidak termasuk jaminan dasar. Tambahkan perluasan jika risiko di lingkungan Anda memang tinggi.
- Jangan memaksa menyalakan mesin mobil yang terendam air. Tindakan ini dapat memicu water hammer dan berpotensi memperumit persetujuan klaim.
- Klaim kendaraan sangat bergantung pada bukti, dokumen pengemudi, kesesuaian penggunaan, dan ketepatan waktu pelaporan.
- Untuk pertanyaan pembiayaan atau layanan MUF, gunakan kanal resmi seperti MUF Care 1500824 dan hindari pengisian dokumen di luar prosedur yang diverifikasi.
Tanya Jawab Umum
Apakah asuransi all risk menanggung banjir?
Tidak otomatis. Polis all risk pada umumnya tidak menanggung banjir kecuali Anda menambahkan perluasan jaminan banjir. Bahkan dengan perluasan, klaim tetap mengikuti ketentuan polis, termasuk kemungkinan risiko sendiri atau deductible serta pemeriksaan penyebab kerusakan.
Apa perbedaan all risk dan comprehensive?
Perbedaan utamanya lebih pada istilah. Comprehensive sering tertulis dalam polis sebagai bentuk perlindungan luas, sedangkan all risk lebih umum dipakai dalam pemasaran. Keduanya sama-sama tidak berarti semua risiko tanpa pengecualian.
Bagaimana jika mobil terendam banjir lalu mesin dinyalakan?
Tindakan tersebut dapat menyebabkan water hammer karena air masuk ke ruang bakar. Perusahaan asuransi biasanya akan memeriksa kondisi kendaraan. Jika dinilai ada kesengajaan atau pelanggaran ketentuan, klaim berpotensi tidak disetujui.
Berapa premi asuransi all risk?
Premi tergantung nilai kendaraan, wilayah, jenis kendaraan, dan lingkup jaminan. Mengacu pada tabel resmi OJK, mobil senilai Rp150 juta di wilayah 3 dapat memiliki estimasi premi Rp4,04 juta hingga Rp4,44 juta per tahun, sedangkan motor Rp20 juta sekitar Rp636 ribu hingga Rp700 ribu per tahun.
Apakah all risk cocok untuk mobil bekas?
Bisa, tetapi perlu dihitung kembali. Jika nilai mobil bekas sudah menurun dan biaya premi cukup tinggi, manfaat all risk mungkin tidak sebanding. TLO bisa menjadi alternatif jika Anda hanya ingin melindungi kerugian total.
Disclaimer: Artikel ini bersifat edukatif dan bukan nasihat profesional. Ketentuan polis dapat bervariasi; selalu baca polis secara saksama sebelum mengambil keputusan. PT Mandiri Utama Finance berizin dan diawasi oleh OJK serta tersertifikasi ISO/IEC 27001:2022. Untuk kebutuhan dana tunai dengan jaminan BPKB, Anda dapat mempertimbangkan MUFDana.