Asuransi Kombinasi Adalah: Pengertian, Cara Kerja, Bedanya dengan TLO dan All Risk
Ilustrasi perlindungan polis asuransi kombinasi untuk kendaraan.
Asuransi kombinasi adalah skema perlindungan kendaraan yang menggabungkan all risk dan TLO dalam satu polis. Cakupannya berubah sesuai periode yang disepakati, biasanya all risk pada tahun awal lalu TLO setelah nilai kendaraan menurun. Pilihan ini membantu menyesuaikan tingkat proteksi dengan usia aset dan kemampuan biaya premi.
Ringkasan
| Aspek | All Risk (Comprehensive) | Total Loss Only (TLO) | Asuransi Kombinasi |
| Cakupan | Semua kerusakan kecil, berat, dan kehilangan | Hanya kerusakan total (>75%) dan kehilangan | Menyesuaikan periode aktif (Bergantian) |
| Biaya Premi | Paling Tinggi | Paling Rendah | Menengah (Efisien) |
| Kondisi Ideal | Kendaraan baru atau bernilai tinggi | Kendaraan lama atau budget terbatas | Kendaraan baru dengan rencana jangka panjang |
| Fleksibilitas | Tetap selama masa polis | Tetap selama masa polis | Dapat diatur transisinya sejak awal |
Asuransi Kombinasi Adalah: Pengertian dan Cara Kerja
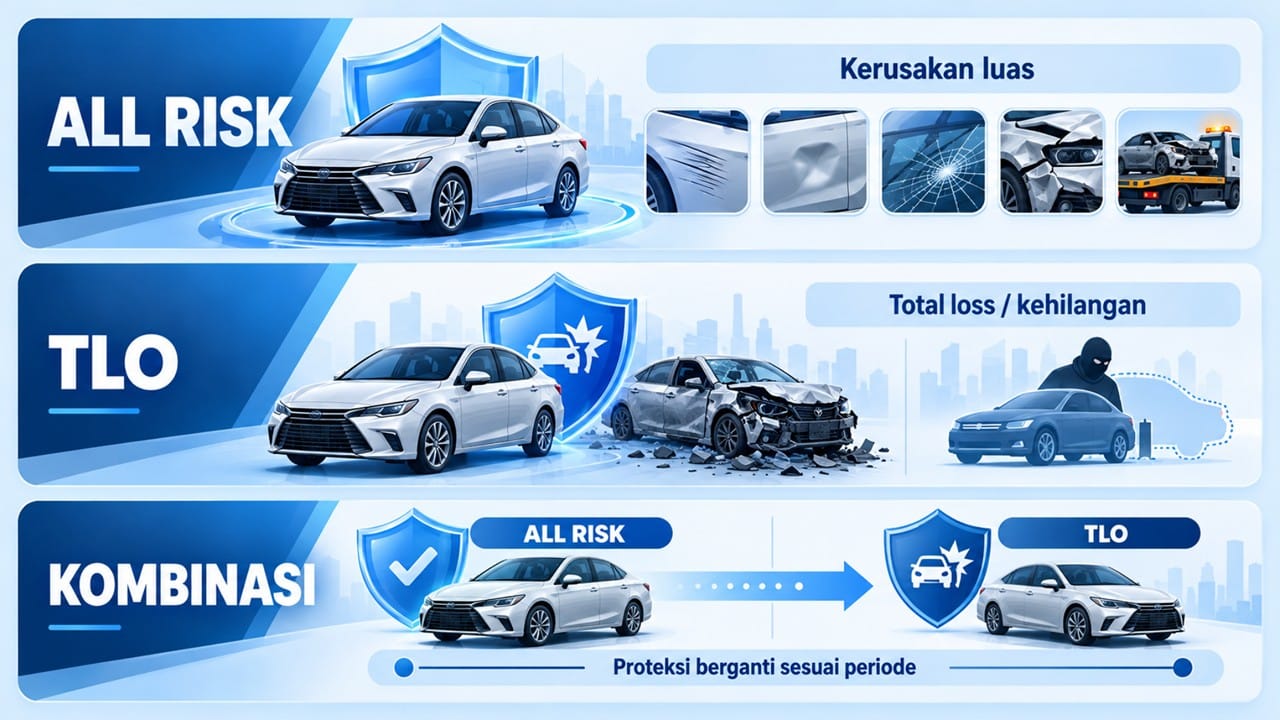
Perbedaan skema cakupan antara All Risk, TLO, dan asuransi kombinasi secara bergantian.
Pemilik kendaraan sering menemukan tiga istilah yang terdengar mirip: TLO, all risk, dan kombinasi. Perbedaan utamanya ada pada luas perlindungan dan cara premi disesuaikan dengan kondisi kendaraan. Memahami jenis asuransi mobil ini membantu Anda memilih polis yang realistis untuk kebutuhan mobilitas, bukan sekadar mengikuti nama produk.
All risk atau comprehensive: cakupan lebih luas
Asuransi all risk, yang sering disebut comprehensive, menanggung kerusakan mulai dari ringan hingga berat serta kehilangan kendaraan. Istilah comprehensive adalah padanan umum untuk skema perlindungan yang lebih luas dibanding TLO. Karena risiko yang ditanggung lebih besar, premi all risk biasanya lebih tinggi. Skema ini sering dipilih untuk kendaraan baru, kendaraan bernilai tinggi, atau kendaraan yang masih dalam masa pembiayaan.
TLO: perlindungan untuk kerugian total
Asuransi TLO adalah singkatan dari Total Loss Only. Polis umumnya aktif jika kendaraan hilang akibat pencurian atau biaya perbaikan mencapai minimal 75% dari nilai kendaraan. Di luar dua kondisi itu, pemilik menanggung sendiri biaya perbaikan ringan, goresan, penyok, atau kerusakan sedang. Karena cakupannya terbatas, premi TLO biasanya lebih rendah.
Kombinasi: pengaturan periode yang bisa direncanakan
Asuransi kombinasi adalah pola yang mengatur kapan perlindungan all risk berlaku dan kapan polis beralih ke TLO. Keduanya tidak bekerja bersamaan sebagai cakupan ganda, melainkan bergantian sesuai periode yang disepakati di awal polis. Sebagai contoh, pemilik kendaraan baru dapat menetapkan dua tahun pertama menggunakan all risk, lalu tiga tahun berikutnya menggunakan TLO. Pola ini bisa disesuaikan dengan usia kendaraan, proyeksi nilai pasar, dan rencana anggaran.
Dasar Tarif Premi Berdasarkan Regulasi OJK
Tarif premi asuransi kendaraan bermotor di Indonesia mengacu pada batas tarif yang ditetapkan OJK melalui Surat Edaran OJK Nomor 6/SEOJK.05/2017. Berdasarkan referensi itu, kisaran tarif TLO untuk kendaraan non-bus dan non-truk berada di rentang 0,20% hingga 0,69%, sedangkan all risk berada di rentang 1,05% hingga 4,20%. Besaran pasti ditentukan oleh wilayah pendaftaran kendaraan, kategori harga, usia kendaraan, dan profil risiko.
Wacana penyesuaian tarif sudah muncul, terutama untuk mengakomodasi kendaraan listrik dan perubahan struktur biaya klaim. Namun, implementasi masih menunggu kajian resmi. Informasi terkait dapat dilihat melalui OJK ungkap sinyal revisi tarif asuransi kendaraan dan OJK menunda penyesuaian tarif premi kendaraan bermotor. Selama pembaruan resmi belum berlaku, acuan lama masih umum dipakai dalam simulasi premi.
Cara Menghitung Estimasi Premi Asuransi Kombinasi
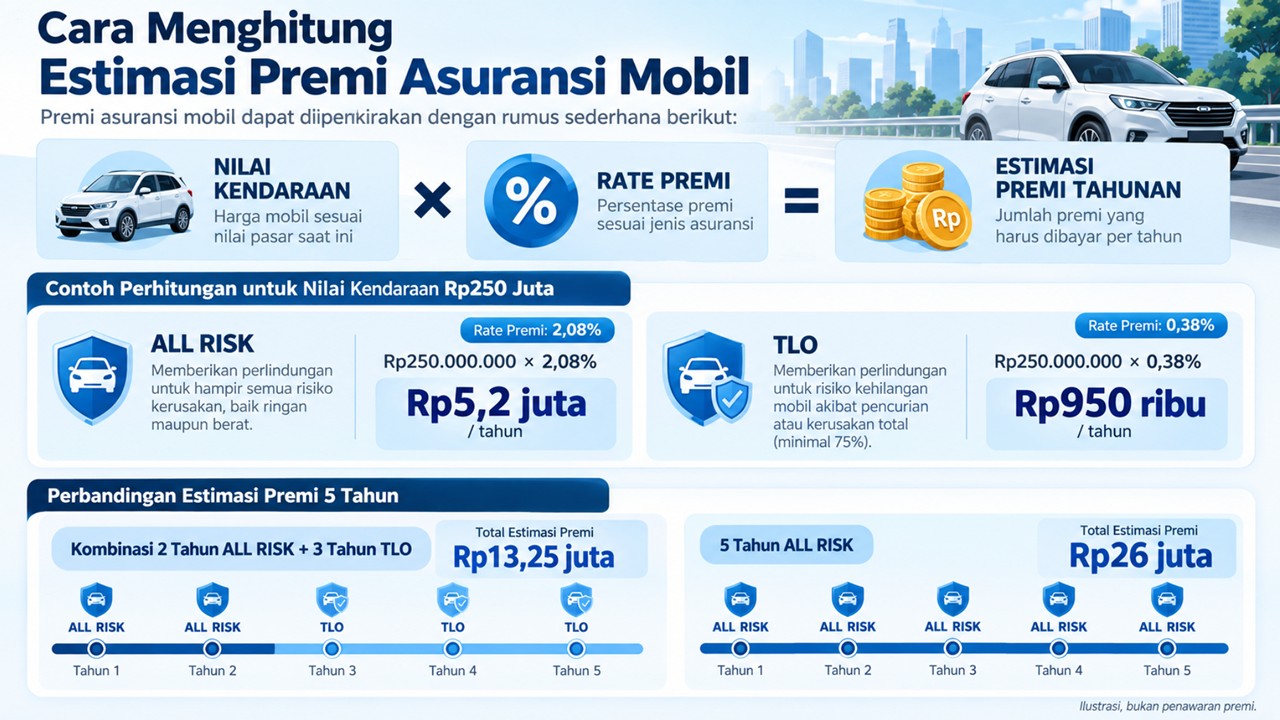
Rumus dan simulasi perhitungan estimasi premi asuransi kendaraan per tahun.
Rumus dasarnya sederhana: nilai kendaraan dikalikan rate premi menghasilkan estimasi premi tahunan. Rate yang digunakan bisa berbeda untuk all risk dan TLO, serta dipengaruhi wilayah dan kategori kendaraan. Berikut contoh ilustratif untuk kendaraan seharga Rp250 juta di wilayah 2.
| Skenario 5 Tahun | Estimasi Premi Ilustratif |
| All risk penuh | Rp26.000.000 |
| Kombinasi 2 tahun all risk + 3 tahun TLO | Rp13.250.000 |
| Selisih ilustratif | Rp12.750.000 |
Untuk skema kombinasi, dua tahun all risk dengan rate ilustratif 2,08% menghasilkan premi Rp5.200.000 per tahun. Tiga tahun TLO dengan rate ilustratif 0,38% menghasilkan premi Rp950.000 per tahun. Total lima tahun menjadi Rp13.250.000. Jika pemilik memilih all risk penuh selama lima tahun, totalnya Rp26.000.000.
Angka ini belum termasuk biaya administrasi, perluasan jaminan, deductible, dan komponen polis lain. Pada penerapan di lapangan, premi dapat menyesuaikan dengan kategori harga, usia kendaraan, wilayah, serta ketentuan perusahaan asuransi.
Contoh Kasus: Menyesuaikan Proteksi dengan Nilai Kendaraan
Sebagai ilustrasi, seorang pemilik MPV seharga Rp320 juta yang mengambil pembiayaan empat tahun melalui Simulasi Kredit Mobil/Motor dapat memilih perlindungan menyeluruh pada dua tahun pertama. Saat nilai pasar kendaraan turun ke kisaran Rp240 juta, ia beralih ke TLO pada tahun ketiga dan keempat. Premi yang sebelumnya berada di kisaran Rp6,6 juta per tahun dapat turun ke sekitar Rp1,2 juta. Selisihnya bisa dialihkan ke dana darurat kendaraan untuk menanggung risiko kerusakan kecil secara mandiri.
Keputusan ini membantu menjaga proteksi pada periode paling kritis, yaitu saat nilai aset masih tinggi dan risiko kerugian finansial lebih besar. Di masa berikutnya, pemilik tetap memiliki lapisan dasar berupa perlindungan TLO tanpa membebani premi secara berlebihan.
Tips Memilih Jenis Asuransi Mobil yang Sesuai
- Usia kendaraan: Kendaraan baru umumnya lebih cocok dengan all risk pada periode awal karena nilai aset dan risiko kehilangan atau kerusakan masih signifikan.
- Nilai aset: Jika kendaraan memiliki nilai pasar tinggi atau masih dalam masa pembiayaan, proteksi yang lebih luas dapat membantu menjaga stabilitas biaya.
- Anggaran premi: TLO bisa menjadi pilihan realistis jika budget terbatas dan pemilik siap menanggung perbaikan ringan dari dana sendiri.
- Baca ketentuan polis: Perhatikan deductible, wilayah jaminan, perluasan banjir atau gempa, serta prosedur klaim sebelum menandatangani polis.
- Kanal resmi: Jika proteksi terkait pembiayaan di MUF, gunakan informasi dan kanal pembayaran resmi. Detail dapat dicek di Informasi Konsumen MUF dan pahami keamanan transaksi melalui Tips Aman Bertransaksi MUF.
MUF sebagai perusahaan pembiayaan berizin dan diawasi OJK menyediakan literasi keuangan untuk membantu konsumen memahami hak dan kewajiban. Anda dapat membaca Edukasi & Literasi Keuangan MUF sebagai tambahan. Jika polis Anda termasuk layanan ERA, prosedur bantuan dapat dilihat di Bantuan Darurat 24 Jam MUF.
Peringatan Penting
- TLO tidak menanggung kerusakan kecil: Polis TLO umumnya hanya aktif pada kerugian total atau pencurian, sehingga perbaikan ringan tetap menjadi biaya pemilik.
- All risk bukan tanpa batas: Cakupan all risk tetap mengikuti ketentuan polis, termasuk deductible, area jaminan, dan pengecualian.
- Estimasi premi bisa berubah: Rate premi dipengaruhi wilayah, kategori harga, usia kendaraan, dan profil risiko, sehingga angka simulasi perlu dikonfirmasi ulang.
- Gunakan kanal resmi: Untuk pembayaran polis atau angsuran terkait pembiayaan, hindari transfer ke pihak tidak resmi dan periksa prosedur di kanal resmi MUF.
- ERA bersifat sesuai ketentuan: Jika polis mencakup layanan ERA, manfaat bantuan darurat hanya berlaku untuk polis aktif dan sesuai ketentuan yang berlaku.
Tanya Jawab Umum
Apakah asuransi kombinasi menanggung semua kerusakan sepanjang polis?
Tidak otomatis. Cakupan all risk hanya berlaku pada periode yang ditetapkan. Saat periode beralih ke TLO, polis umumnya hanya menanggung kerugian total atau pencurian sesuai ketentuan.
Apa bedanya all risk dan comprehensive?
Dalam banyak konteks, istilah tersebut merujuk pada skema perlindungan yang sama, yaitu cakupan kerusakan lebih luas dibanding TLO. Namun, detail pertanggungan tetap ditentukan oleh polis.
Apakah premi TLO selalu lebih murah?
Secara umum, ya. Karena cakupannya terbatas pada kerugian total atau pencurian, premi TLO biasanya lebih rendah. Besaran pastinya tetap bergantung pada wilayah, nilai kendaraan, usia kendaraan, dan profil risiko.
Bagaimana cara menghitung estimasi premi asuransi mobil?
Gunakan rumus nilai kendaraan dikalikan rate premi. Setelah itu, sesuaikan dengan periode all risk dan TLO yang dipilih. Untuk angka resmi, konfirmasi ke perusahaan asuransi atau kanal resmi MUF.
Apakah asuransi wajib saat mengajukan pembiayaan kendaraan di MUF?
Tergantung produk, ketentuan perjanjian, dan jenis kendaraan. Detail kewajiban proteksi perlu dikonfirmasi melalui kanal resmi MUF atau kontak resmi.
Disclaimer: Artikel ini bersifat edukatif dan bukan nasihat finansial. Angka premi merupakan ilustrasi dan dapat berbeda pada praktiknya. PT Mandiri Utama Finance berizin dan diawasi oleh OJK. Untuk informasi resmi, hubungi MUF Care 1500824 atau WhatsApp 0821-1182-4010.